
Ryzyko długowieczności (ang. longevity risk) w wymiarze indywidualnym oznacza możliwość przedwczesnego wyczerpania oszczędności zgromadzonych na starość w związku z dłuższym niż oczekiwane trwaniem życia. Natomiast grupowe (zagregowane) ryzyko długowieczności dotyczy publicznych i prywatnych instytucji zobowiązanych do wypłaty świadczeń w formie renty dożywotniej dla populacji osób żyjących dłużej niż prognozowano (m. in. niektóre fundusze emerytalne oraz zakłady ubezpieczeń na życie oferujące renty dożywotnie) , co powoduje poważne, dodatkowe zobowiązania finansowe.
Tej problematyce poświęcone są konferencje z cyklu Longevity, organizowane w różnych państwach i na różnych kontynentach, podczas których prezentowane są najnowsze wyniki badań w tej dziedzinie. Tradycyjnie uczestniczą w nich także przedstawiciele sektora finansowego - funduszy emerytalnych, ubezpieczycieli, firm konsultingowych. Współorganizatorem tych wydarzeń naukowych jest zespół prof. Davida Blake'a z Bayes Business School oraz Pensions School w Londynie. W tym roku The Twenty First International Longevity Risk and Capital Markets Solutions Conference zorganizowana została na Wydziale Ekonomii Sapienza Univesity w Rzymie, w terminie 8-9 września br. Uczestniczyło w niej blisko 200 osób, z czego tylko nieliczni mieli okazję wygłosić referaty.
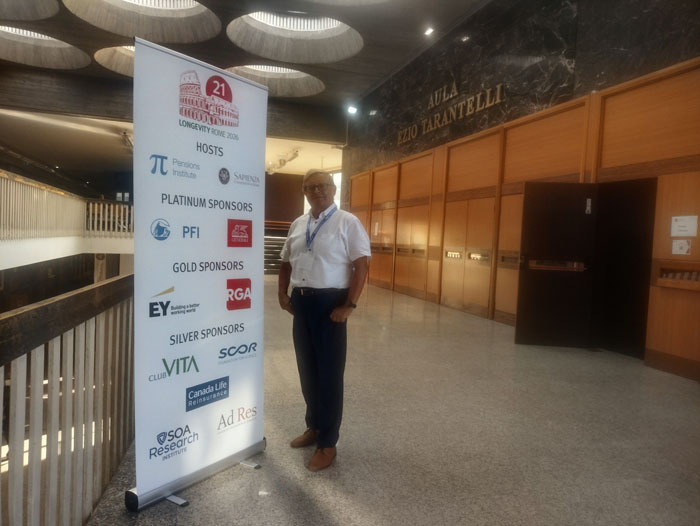
Podczas jednej z sesji swój referat zaprezentował na tej konferencji prof. Marek Szczepański z Wydziału Inżynierii Zarządzania PP. Tematem wystąpienia był proponowany model zarządzania ryzykiem długowieczności w polskim systemie emerytalnym. Wystąpienie spotkało się z zainteresowaniem, o czym świadczą pytania od biorących udział w sesji naukowców.
Materiał nadesłał prof. dr hab. Marek Szczepański